INDICATEURS PRINCIPAUX
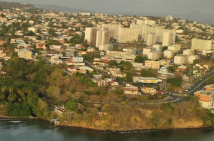
Schoelcher (photo DEAL Martinique)
Logements autorisés en Martinique mensuellement entre 2019 et 2026
Une tendance générale à la baisse
Depuis 2019, le nombre de logements autorisés en Martinique connaît une évolution contrastée. La période pré-COVID (2019) affichait une moyenne mensuelle d'environ 237 logements autorisés, avec des pics pouvant atteindre 336 logements (novembre 2019).
L'impact de la crise sanitaire
L'année 2020 a été marquée par un effondrement spectaculaire lors du premier confinement : seulement 26 logements autorisés en avril 2020, le niveau le plus bas observé sur toute la période. Une reprise progressive s'est amorcée dès l'été 2020, culminant à 381 logements en juillet.
Une baisse structurelle depuis 2023
Après un rebond en 2021-2022 (avec des pics à 393-399 logements fin 2022), l'activité s'est considérablement réduite. Les années 2023-2025 affichent une moyenne mensuelle inférieure à 190 logements, avec plusieurs mois sous la barre des 100 autorisations.
Un rebond encourageant en 2026
Les données récentes montrent une nette amélioration : 277 logements autorisés en août et septembre 2026, tirés principalement par le secteur individuel (236 en août, 221 en septembre). Ce dynamisme de l'individuel contraste avec la faiblesse du collectif.
Source : SITADEL - SDES | Données actualisées à septembre 2026
Surface de plancher des locaux autorisés en Martinique mensuellement entre 2019 et 2026
Depuis 2019, la surface autorisée connaît de fortes fluctuations, traduisant des variations importantes dans la dynamique de construction. On note une année 2019 globalement solide avec plusieurs pics, notamment en janvier (17 046 m²) et septembre (15 652 m²). L’année 2020 est marquée par un net ralentissement autour de mars, probablement lié à la crise sanitaire, avec une chute à 0 m² en mars, suivie d'un rebond en avril (11 199 m²).
Les années suivantes montrent une reprise graduelle, mais la tendance reste irrégulière. L’année 2022 se distingue par des pics exceptionnels, notamment en mars (15 562 m²), juillet (15 252 m²), et décembre (28 014 m²), indiquant des projets importants ou une série de déclarations groupées.
En 2023, la volatilité s’accentue : février affiche 36 823 m², la quantité la plus élevée du tableau, mais les autres mois sont plus hétérogènes, entre 4 360 m² et 25 391 m². Ce phénomène reflète sans doute les aléas liés à la planification et au calendrier des gros projets.
Après 2024, l’activité semble se stabiliser à des niveaux modérés, de 2 691 m² à 12 375 m² par mois, avec quelques poussées ponctuelles (novembre 9 775 m², janvier 15 570 m² en 2025). Cependant, les creux continuent d’être fréquents, illustrant un secteur parfois sous tension ou tributaire du contexte économique et administratif.
La tendance récente, pour 2026, affiche une activité plutôt modérée, avec des volumes mensuels oscillant entre 1 930 m² (mars) et 8 122 m² (juin), suggérant une certaine stabilité.